2026年– date –
-

【現役FPが解説】高年齢求職者給付金の流れ|認定日で失敗しない注意点
「65歳で退職したら、失業給付はもらえるの?」 「ハローワークに行けば、あとは自動で振り込まれるの?」 65歳以上で退職した人が受け取れる高年齢求職者給付金は、手続きの順番を間違えたり、認定日を逃したりすると、受け取れなくなることがあります。 こ... -
【FP解説】標準報酬月額とは?保険料・年金・医療費すべての基準になる理由
給与明細や社会保険の通知書で「標準報酬月額」という文字を見たことはあっても、「実際の給与とは違うの?」「何に使われているの?」と聞かれると、きちんと説明できる方は意外と少ないものです。 この記事を読むと、次のことがわかります。 標準報酬月額... -
【2026年版】現役FPが解説する退職金×iDeCo受け取りの正解
「退職金とiDeCo、同時にもらうと損をするらしい」——そんな話を耳にして、不安になっていませんか。実は、退職金の受け取り方には複数の選択肢があり、選び方や受け取るタイミング次第で、手元に残る金額が大きく変わることがあります。 この記事では、以... -
「64歳11ヶ月退職」はもう古い?年金・雇用保険で判断する退職時期
「64歳11ヶ月で退職すると得をする」-そんな話を聞いたことはありませんか。実はこの情報、今の64歳前後の方には当てはまらないケースが増えています。 この記事では、64歳で退職するか、65歳まで待つかを判断するために知っておきたいポイントを整理して... -
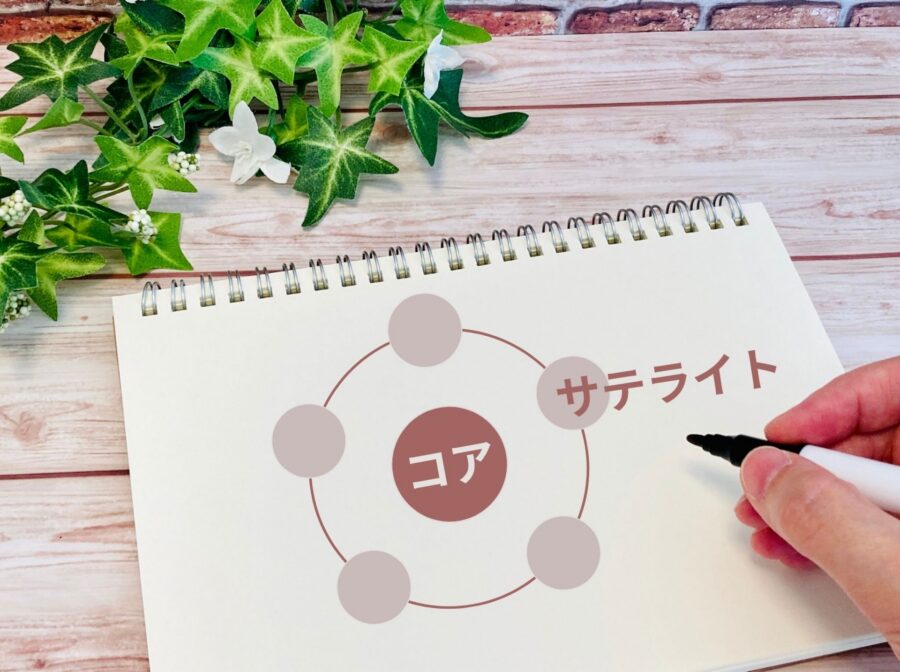
コア・サテライト戦略のすすめ〜「ファンドをたくさん持っている=分散投資」ではありません 〜
分散投資を誤解されているお客様をお見受けします。証券口座を拝見すると、投資信託を10本以上お持ちで「これだけ分けて持っているから、分散投資はバッチリですよね」とおっしゃるのですが、そのほとんどが新興国株式のアクティブファンド。 インド株ファ... -
【初心者向け】50代からのiDeCoは遅くない?NISAとの使い分けも解説
「50代からiDeCoを始めても間に合うのだろうか」と不安を感じている方は少なくありません。しかし、50代からiDeCoを始めても決して遅くはありません。確かに20代や30代と比べて運用期間は短くなりますが、50代だからこそ得られるメリットもあります。高い... -
50代の保険の見直し完全ガイド|現役FPが徹底解説する手順とチェックポイント
20〜30代のころに加入した保険を、そのまま放置していませんか。 50代からの保険の見直しは、単なる保険料の節約ではありません。子どもの独立・住宅ローンの完済・定年退職の接近という人生の転換点が重なるこの時期に、保障の中身を「今の自分のリスク」...

1